Domain softwarekonfiguration.de kaufen?
Wir ziehen mit dem Projekt
softwarekonfiguration.de um.
Sind Sie am Kauf der Domain
softwarekonfiguration.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain softwarekonfiguration.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **


Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
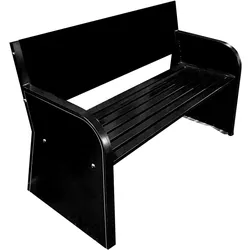
Powershot Sitzbank aus Stahl ohne Personalisierung - schwarzSitzbank aus verzinktem Stahl, der gegen Korrosion behandelt wurde.Weiße pulverbeschichtete LackierungKann sowohl im Innen- als auch im Außenbereich aufgestellt werden, witterungsbeständig.Die Bank kann mithilfe der mitgelieferten Schlagdübel im Boden verankert werden.Sitzfläche besteht aus 7 MehrkammerprofillattenEinfacher Zusammenbau: 4 Teile, 8 Schrauben und fertig!Farbe der Bank: Weiß.Länge: 151cm, Breite: 55cm, Gesamthöhe: 79cm. Gewicht: 31kg Da Tennis sowohl drinnen als auch draußen gespielt wird, haben wir die Bänke aus einem langlebigen Material entworfen: elektrolytisch verzinktem Stahl. Die Bank besteht vollständig aus Stahl, der mit einer „elektroverzinkten“ Schicht überzogen ist, die vor Korrosion schützt. Die Bank wird daher nicht rosten.Die Bank können Sie sie mithilfe der 4 mitgelieferten Schlagdübel im Boden verankern!495,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neomounts LCD Monitor Arm - 5 EinstellungenBefestigungskit ( Spannbefestigung für Tisch, 2 Gelenkarme ) für 2 LCD-Displays ( neig- und schwenkbar ), Silber, Bildschirmgröße: 25.4, 66 cm ( 10", 26" ), Montageschnittstelle: 100 x 100 mm, 75 x 75 mm191,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
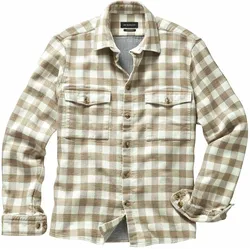
Optionen-Hemd - 40Ganz schön großkariert. Zum einen rückt das fette Vichy-Karo alles Kleinkarierte in den Hintergrund, zum anderen schlägt dieses Shacket (Mischung aus Shirt und Jacket) neue Wege ein. Halb Hemd, halb Jacke, so passt es sich Ihren Lebensumständen an. Je nach Jahreszeit und Klimazone, in die es Sie verschlägt, tragen Sie es als Hemd auf nackter Haut, die andere Option ist dann als leichte Jacke mit T-Shirt darunter. Der weiche Baumwollstoff ist ein Double Face, zusätzlich vorgewaschen und sorgt für Beständigkeit. Stimmig: die Knöpfe in Hornoptik.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **


Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
"Was sind die verschiedenen Optionen für die Immobilienfinanzierung und welche Vor- und Nachteile haben sie?"
Die verschiedenen Optionen für die Immobilienfinanzierung sind Hypothekendarlehen, Bauspardarlehen und Eigenkapital. Hypothekendarlehen bieten niedrige Zinsen, aber erfordern eine hohe Bonität. Bauspardarlehen haben feste Zinsen, erfordern jedoch lange Wartezeiten. Eigenkapital erfordert keine Zinszahlungen, aber hohe Anfangsinvestitionen. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Weizenglas Weißbierglas 0,5 Liter - Legende (Personalisierung)LUXENTU - Gravur: Weizenbierglas 0,5l mit Gravur-Motiv "Legende seit XX Jahren" Zeichenanzahl: Zahl max. 2 Ziffern / Text max. 20 Zeichen Wähle aus 10 verschiedenen Schriftarten! Jedes Glas ist ein Unikat! Für KYRILLISCHE Zeichen verwenden wir die Schriftart ARIAL, da andere Schriftarten nicht alle Zeichen darstellen können. Zum Jubiläum ist es Zeit für ein einzigartiges Weizenbierglas, das Erinnerungen für immer bewahrt. Ob Geburtstag, Firmenjubiläum, Hochzeitstag oder ein anderer besonderer Anlass – mit dem LUXENTU Weizenbierglas bleiben die schönsten Momente unvergessen! Das Motiv „Legende“ wird mit modernster Lasergravur präzise ins Glas eingraviert. Die Jubiläumszahl und der personalisierte Text machen jedes Glas zu einem echten Unikat – kleine Abweichungen unterstreichen den individuellen Charakter. Perfekt als persönliches Geschenk oder für die eigene Sammlung! Artikeldetails: Durchmesser: ca. 9,0 cm Höhe: ca. 24,0 cm Inhalt: ca. 500 ml Nutzinhalt (ca. 740 ml Randvollvolumen) Lieferungsumfang: 1x Weizenbierglas mit Gravur Merkmal: Spülmaschinengeeignet25,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Powershot Sitzbank aus Stahl ohne Personalisierung - schwarzSitzbank aus verzinktem Stahl, der gegen Korrosion behandelt wurde.Weiße pulverbeschichtete LackierungKann sowohl im Innen- als auch im Außenbereich aufgestellt werden, witterungsbeständig.Die Bank kann mithilfe der mitgelieferten Schlagdübel im Boden verankert werden.Sitzfläche besteht aus 7 MehrkammerprofillattenEinfacher Zusammenbau: 4 Teile, 8 Schrauben und fertig!Farbe der Bank: Weiß.Länge: 151cm, Breite: 55cm, Gesamthöhe: 79cm. Gewicht: 31kg Da Tennis sowohl drinnen als auch draußen gespielt wird, haben wir die Bänke aus einem langlebigen Material entworfen: elektrolytisch verzinktem Stahl. Die Bank besteht vollständig aus Stahl, der mit einer „elektroverzinkten“ Schicht überzogen ist, die vor Korrosion schützt. Die Bank wird daher nicht rosten.Die Bank können Sie sie mithilfe der 4 mitgelieferten Schlagdübel im Boden verankern!495,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neomounts LCD Monitor Arm - 5 EinstellungenBefestigungskit ( Spannbefestigung für Tisch, 2 Gelenkarme ) für 2 LCD-Displays ( neig- und schwenkbar ), Silber, Bildschirmgröße: 25.4, 66 cm ( 10", 26" ), Montageschnittstelle: 100 x 100 mm, 75 x 75 mm191,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Optionen-Hemd - 40Ganz schön großkariert. Zum einen rückt das fette Vichy-Karo alles Kleinkarierte in den Hintergrund, zum anderen schlägt dieses Shacket (Mischung aus Shirt und Jacket) neue Wege ein. Halb Hemd, halb Jacke, so passt es sich Ihren Lebensumständen an. Je nach Jahreszeit und Klimazone, in die es Sie verschlägt, tragen Sie es als Hemd auf nackter Haut, die andere Option ist dann als leichte Jacke mit T-Shirt darunter. Der weiche Baumwollstoff ist ein Double Face, zusätzlich vorgewaschen und sorgt für Beständigkeit. Stimmig: die Knöpfe in Hornoptik.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Lassen, Ulf: Immobilienfinanzierung und -investitionImmobilienfinanzierung und -investition , Eine Einführung in Praxis und Theorie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231120, Produktform: Kartoniert, Autoren: Lassen, Ulf, Seitenzahl/Blattzahl: 464, Keyword: Immobilien; Wertpapiere; Vermögensanlage; Finanzierung, Fachschema: Immobilie, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503212668, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Beckenboden - Funktion, Anpassung und TherapieDer Beckenboden - Funktion, Anpassung und Therapie , Das Tanzberger-Konzept® , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20190520, Produktform: Leinen, Autoren: Baumgartner, Ulrich~Kuhn, Annette~Möbs, Gregor~Tanzberger, Renate, Auflage: 19004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 446, Abbildungen: 80 schwarz-weiße und 275 farbige Abbildungen, Keyword: Beckenbodenschwäche; Inkontinenz; Kontinenztraining; Physiotherapie; Tanzberger-Konzept; Urologie; Stuhlinkontinenz; Urininkontinenz; Belastungsinkontinenz, Fachschema: Anamnese~Medizin / Anamnese~Becken - Beckenboden - Beckenbodengymnastik~Frauenarzt~Frauenheilkunde~Gynäkologie - Gynäkologe~Medizin / Spezialgebiete~Physikalische Therapie~Physiotherapie~Untersuchung (medizinisch)~Urologie, Fachkategorie: Gynäkologie und Geburtshilfe~Physiotherapie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Urologie, Medizin des Harn- und Geschlechtsapparats, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 446, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 277, Breite: 217, Höhe: 25, Gewicht: 1423, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783437469329 9783437469312 9783437469305, Herkunftsland: SPANIEN (ES), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
"Was sind die verschiedenen Optionen für die Immobilienfinanzierung und welche Vor- und Nachteile haben sie?"
Die verschiedenen Optionen für die Immobilienfinanzierung sind Hypothekendarlehen, Bauspardarlehen und Eigenkapital. Hypothekendarlehen bieten niedrige Zinsen, aber erfordern eine hohe Bonität. Bauspardarlehen haben feste Zinsen, erfordern jedoch lange Wartezeiten. Eigenkapital erfordert keine Zinszahlungen, aber hohe Anfangsinvestitionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.